「今日、トヨタ株が上がったのはなぜですか」——この問いに新聞の見出しで答えると、たいてい間違えます。見出しは1本しかありませんが、株価を動かす力は同時に何本も働いているからです。
この記事では、株価の値動きを4つの層に分けて数える方法を、トヨタ自動車(7203)とホンダ(7267)の実測で説明します。対象期間は2023年1月から2026年7月3日までの約750営業日(約3.3年)です。
※本記事は教育・解説を目的としたものです。特定の銘柄・商品の売買を推奨するものではなく、将来の値動きを予測するものでもありません。以下はすべて過去の値動きの特性を記述したもので、将来の再現を保証しません。
① 値動きを4つに分ける
個別株の1日のリターンを、次の順番で剥がしていきます。
- 市場 — 日経平均の動き。どんな銘柄も乗る大きな波
- 為替 — ドル円の動き。輸出企業なら効き、内需企業ならほとんど効かない
- 業種 — 同業他社に共通する動き。「トヨタ以外の自動車株」が一緒に動く分
- 純固有 — 上の3つを全部取り除いても残る、その会社だけの事情
やっていることは重回帰分析です。市場と為替を説明変数にして回帰し、次に「同業5社を等ウェイトで束ねたバスケットから、市場・為替と重なる部分を取り除いたもの」を業種因子として追加します。残差が純固有です。
ここで2つの数字を見ます。β(ベータ)は「その要因が1%動いたとき、この株は平均何%動くか」という感応度。R²(説明力)は「値動きのばらつきのうち、どれだけをその要因で説明できたか」という割合です。この2つは別物で、βが小さくても連動が強いことはありえます。
② トヨタ — 市場と為替では、4割しか説明できない

トヨタの市場βは +0.79。日経平均が1%動くと、平均して0.8%くらい同じ方向に動きます。下落相場(+0.79)と上昇相場(+0.71)でほとんど差がなく、上げでも下げでも態度は変わりませんでした。
為替βは +0.73 で、円安が進むと上がる「円安メリット」型。海外売上比率の高い収益構造と整合的です。ただし「円安局面ではもっと敏感になる」といった局面依存は、統計的には確認できませんでした。
問題はここからです。市場と為替を合わせた説明力(R²)は約42%。裏返すと、トヨタの値動きの6割近くは「日経が上がったから」「円安だから」では説明できません。
③ 残りの6割の正体は「業種」だった
そこでホンダ・日産・スズキ・SUBARU・マツダの5社を束ねた業種因子を回帰に足すと、説明力が跳ね上がります。
| モデル | 説明力 R² |
|---|---|
| 市場+為替 | 41.9% |
| +業種(自動車) | 64.6% |
| 業種の増分 | +22.7pt(業種β +0.66) |
「トヨタ固有」だと思っていたものの半分近くは、自動車業種が丸ごと一緒に動いていた分でした。関税、国内販売の落ち込み、EV転換への懸念——業界全体を動かす材料がここに入ります。
同じ計算をホンダに当てると、性格の違いがはっきり出ます。
| 市場β | 為替β | 市場+為替のR² | 業種の増分 | 合計R² | |
|---|---|---|---|---|---|
| トヨタ | +0.79 | +0.73 | 41.9% | +22.7pt | 64.6% |
| ホンダ | +0.69 | +0.69 | 34.7% | +30.8pt | 65.6% |
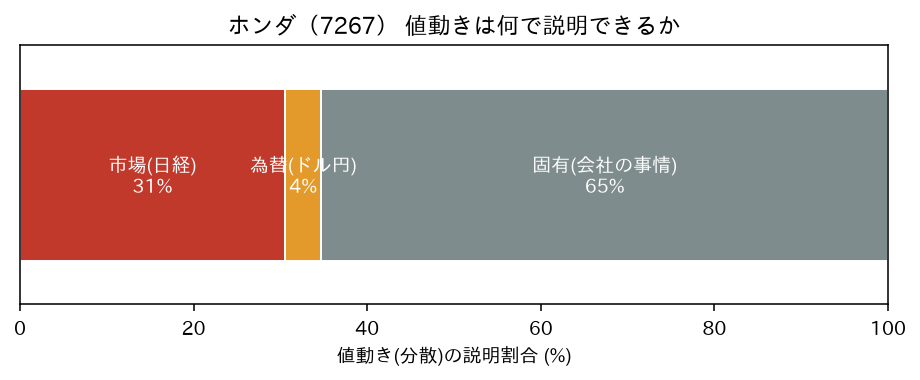
ホンダは市場との連動がトヨタより弱く、市場+為替では35%しか説明できません。ところが業種因子を足すと+30.8ポイントも跳ね、トヨタ(+22.7pt)を上回ります。ホンダは日経平均よりも自動車セクターの空気(関税・EV・中国)で動く銘柄だ、ということです。
最終的な説明力はどちらも65%前後で並びますが、その中身の配合はまったく違います。「同じ業種の似た会社」でも、値動きの構造は別物になりうる、というのがこの比較の第一の収穫です。
なお、βは固定値ではありません。トヨタの直近60日βは+0.56まで下がっていました(全期間比 −0.24)。「この銘柄はβ0.8」と暗記するのではなく、連動の強さは移ろうものとして見るほうが実態に合います。
④ 3.3年の「+47%」はどこから来たのか
説明力の話は「どれだけ一緒に揺れたか」であって、「いくら儲かったか」ではありません。累積のリターンを対数で厳密に分解すると、別の風景が見えます。トヨタはこの期間で価格が約1.6倍、合計+47%でした。
| 寄与要因 | 累積の比重 | 中身 |
|---|---|---|
| 市場(日経) | +80.5% | 最大の押し上げ役 |
| 為替(ドル円) | +14.1% | 円安メリット |
| 業種(自動車) | ±0.0% | 連動は強いが累積では中立 |
| 純固有:資本政策 | +9.3% | 織機TOB・自社株買い・持合解消 |
| 純固有:関税 | +7.2% | 米比率が高く業種以上に反応 |
| 純固有:決算 | +4.8% | 過去最高益・上方修正など |
| 純固有:新製品ほか | +3.1% | RAV4全電動化・最高値報道 |
| 純固有:供給・販売 | −3.6% | 減産・世界販売減 |
| 純固有:供給・生産 | −5.4% | 認証不正・生産停止 |
| 純固有:未命名の基調 | −63.6% | どの見出しにも紐づかない再評価 |
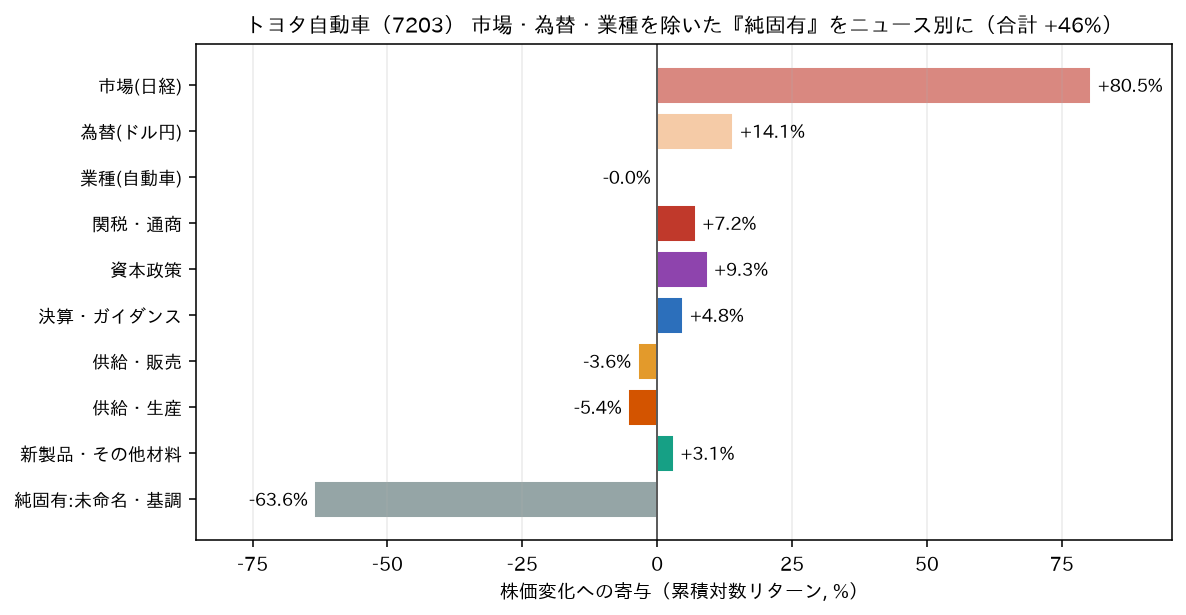
注目すべきは業種が「±0.0%」である点です。③で「説明力を22.7ポイントも押し上げた」当の業種因子が、累積の押し上げ・押し下げとしてはゼロ。一緒に揺れることと、そのおかげで上がることは、まったく別の話なのです。ここはこの手の分析でいちばん誤解されやすいところで、「相関が強い要因=リターンの源泉」と読むと確実に間違えます。
⑤ 単日は説明できる。累積は説明できない
純固有で大きく動いた日を、出典付きのニュースと照合しました。
| 日付 | 純固有 | ニュース |
|---|---|---|
| 2024-08-01 | −5.4% | 認証不正で国交省が是正命令・生産停止長期化 |
| 2025-07-23 | +5.3% | 日米通商合意(自動車関税 27.5%→15%) |
| 2026-03-02 | +5.1% | Elliott合意・豊田自動織機の非公開化前進 |
| 2026-01-13 | +4.7% | 織機TOB増額+自社株買い表明 |
| 2024-02-06 | +4.3% | Q3決算 過去最高益・通期上方修正 |
トヨタでは変動4%以上の日の75%、上位15日のうち10日に名前がつきました。ホンダはさらに高く上位15日の80%で、その主役は日産との経営統合協議です。
| 日付 | 純固有 | ニュース |
|---|---|---|
| 2024-12-18 | −8.2% | 日産との統合協議が報道される(“救済”懸念で売り) |
| 2024-12-24 | +9.7% | 統合協議を正式発表+過去最大1.1兆円の自社株買い |
| 2025-02-05 | +7.8% | 日産が子会社化案を拒否・破談へ(単独路線を好感) |
| 2025-11-10 | −5.6% | 通期純利益64%減へ下方修正(中国不振+半導体供給停止) |
「統合報道で下げ、正式発表と自社株買いで急騰し、破談でまた上がる」——同じテーマでも市場が何を評価しているか(救済は嫌、株主還元は歓迎、単独路線も歓迎)が読み取れる、教材のようなイベント群です。
ところが、名前のついたニュースの比重を全部足しても正味+15%程度にしかなりません。トヨタの純固有全体は正味−48%で、その大半(未命名 −58%)はどの1本の見出しにも帰せない、じわじわとした再評価でした。
つまりこうです。「あの日の急落は◯◯のせい」は言える。「3年で市場対比これだけ出遅れたのは◯◯のせい」は、1本の見出しでは言えない。
⑥ その「出遅れ」は、会社の問題ではなく業種の宿命だった
1社だけ見ていると、この−48%は「トヨタの何かが悪い」と読みたくなります。ホンダを同じ物差しで測ると、答えが出ました。
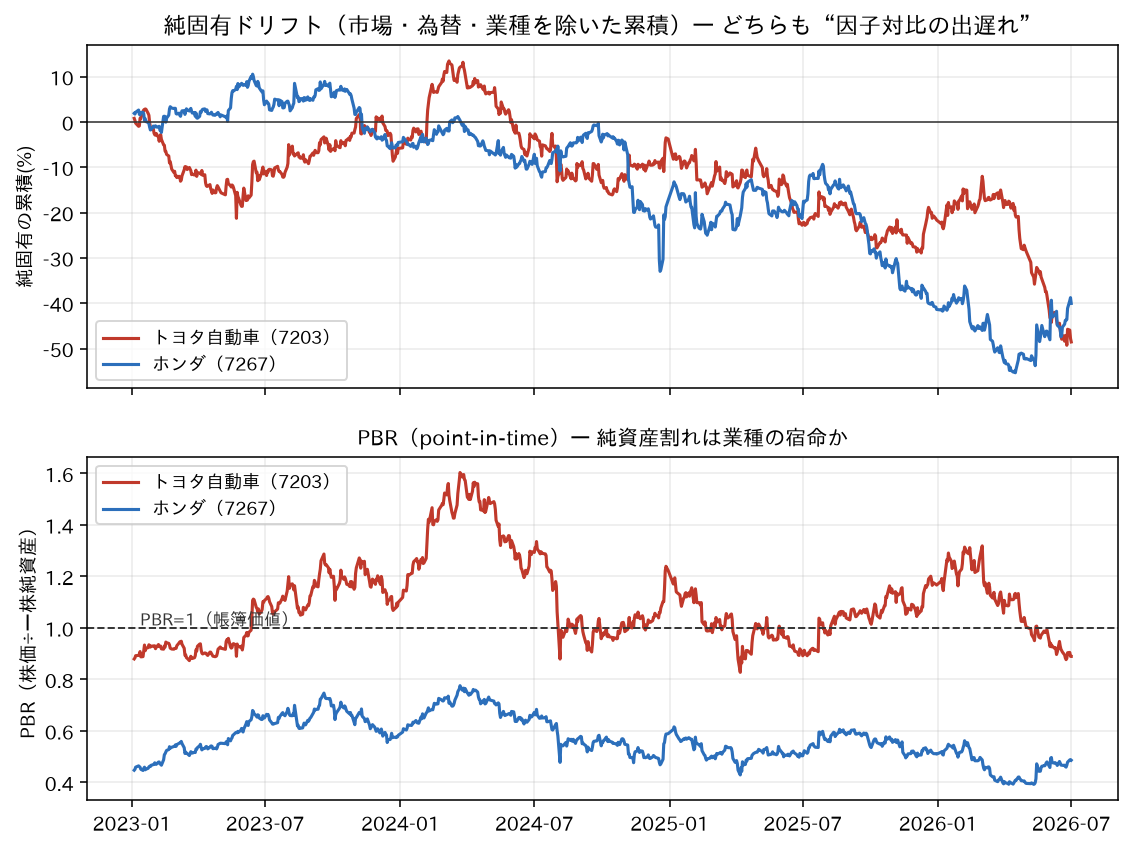
| 市場β | 業種β | 純固有ドリフト | PBR(レンジ) | 純資産割れの日 | |
|---|---|---|---|---|---|
| トヨタ | +0.87 | +0.61 | −48.5% | 0.89(0.83〜1.60) | 32% |
| ホンダ | +0.74 | +0.73 | −40.0% | 0.49(0.39〜0.78) | 100% |
出遅れは2社に共通していました。さらに自動車6社のバスケット自体が、市場+為替の想定に対して−56%も売り負けています。
トヨタ単体で「どの見出しにも帰せない再評価」と呼んでいたものの正体は、かなりの部分が自動車業種全体の構造的な売り負け(EV転換への懸念、関税の常態化、中国勢の台頭)だったのです。業種平均−56%に対して、トヨタ−48.5%・ホンダ−40.0%はむしろ軽傷でした。
一方で、2社の純固有どうしの相関(月次)は−0.02、つまりほぼ無相関です。単日の急騰・急落の中身は、ホンダは日産統合サーガとEV損失、トヨタは資本政策と認証不正と、まったく重なりません。
水準(トレンド)は業種で決まり、振れ(イベント)は個社で決まる。
これが、2社を並べて初めて見えた分業でした。
⑦ PBR1倍割れの読み方は2段階
同じ構造が、バリュエーションにもそのまま出ます。
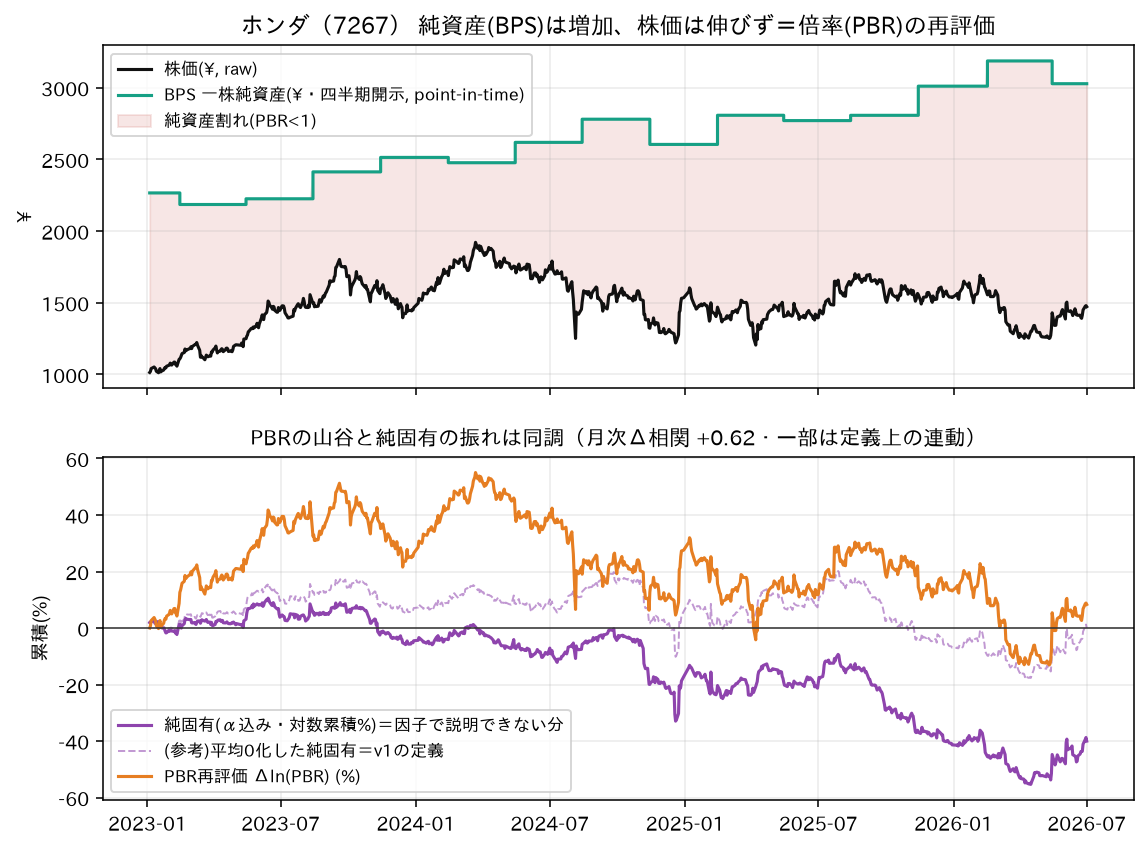
一株純資産(BPS)は、この期間でトヨタ+40%・ホンダ+29%と着実に増えています。実体は劣化していない。それでも、
- ホンダは期間の100%の日でPBR1倍割れ。現在0.49は、帳簿上の解散価値の半分
- トヨタは1倍割れが32%の日。ピーク1.60、現在0.89
純資産割れそのものは自動車業種の構造問題なので2社とも安く、その深さは個社への評価差です。トヨタは業種の中ではプレミアム側にいます。
ここが実用的なポイントで、トヨタ単体を見て「純資産割れの常態化が問題だ」と読むのと、業種の中で「実は最上位の評価を受けている」と読むのとでは、意味がまったく変わります。低PBRを見たときの問いは「割安か」ではなく、「なぜ市場はその倍率しか払わないのか。業種の構造か、個社の課題か」です。
⑧ この実測の限界
- 期間が約3.3年しかありません。 2023〜2026年は円安とEV転換懸念が同時に走った特殊な局面で、別の期間なら配合は変わります。
- 業種因子の作り方に恣意性があります。 同業5社の等ウェイトという定義次第で、業種と純固有の境目は動きます。
- 単日の純固有をニュース1本に丸ごと当てるのは、上限的な帰属です。 実際には他の材料が混ざっています。
- PBRは株価を含む指標なので、株価の分析と並べると循環が混ざります。厳密な因果ではありません。
- 回帰は相関の記述であって、因果の証明ではありません。
⑨ 記録から言えること
- 個別株の値動きは、市場・為替・業種・純固有に分けて数えられる。トヨタもホンダも、市場と為替だけでは4割前後しか説明できなかった
- 業種因子を足すと説明力は65%前後へ。ただしトヨタは市場寄り、ホンダは業種寄りと配合が違う
- 説明力が高い要因が、リターンの源泉とは限らない。 業種は説明力を+22.7pt押し上げたが、累積寄与は±0.0%だった
- 単日の大きな動きは7〜8割に名前がつく。累積の大半には名前がつかない
- 1社だけ見て「会社の問題」と断じない。 出遅れは2社に共通し、業種平均はもっと悪かった
出典・手法: 株価・為替データは Yahoo Finance、純資産・決算は各社IRおよび決算短信・IRBANK、ニュースの照合は各報道の一次記事によります。分解は当サイト「銘柄カルテ」共通の回帰による因子分解(scripts/karte_driver_decomp.py・scripts/pure_idio_decomp.py)で、数値基準日は2026-07-03です。
※本記事は過去の値動きの特性を記述した教育目的の内容であり、特定銘柄の売買推奨・将来予測ではありません。
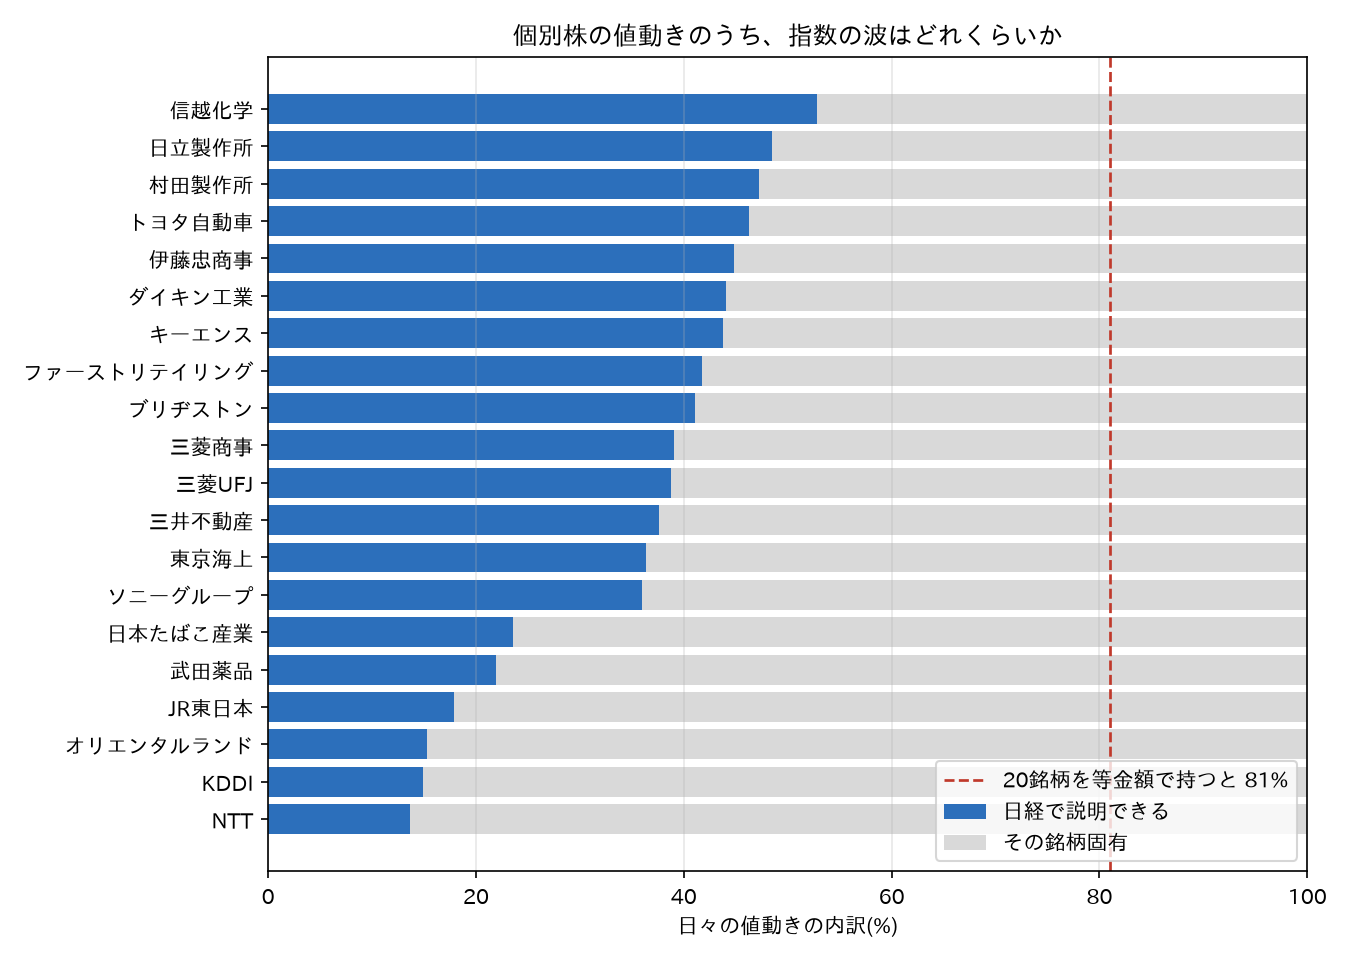
関連記事: 銘柄カルテ用語辞典 | 日本株26銘柄の「宿命マップ」 | 個別株を1銘柄持つと、値動きの何割が「指数の波」なのか
コメント