「銀行株は金利で動く」「金利が上がると不動産株は下がる」——どちらもよく聞く説明です。この3年半はまさに金利正常化が進んだ期間なので、検証にはうってつけでした。
この記事では、金利と資源市況に絡む4業種・合計18社を、同じ物差しで測った結果を並べます。対象期間は2023年1月から2026年7月(約3.5年)です。結論から言うと、教科書の命題はきれいに崩れました。
※本記事は教育・解説を目的としたものです。特定の銘柄・商品の売買を推奨するものではなく、将来の値動きを予測するものでもありません。以下はすべて過去の値動きの特性を記述したもので、将来の再現を保証しません。
① 使っている物差し
各銘柄の日次リターンを、市場(日経平均) → 為替(ドル円) → 業種(同業他社の共通の動き) → 純固有の順に分解します。手順はトヨタとホンダの分解記事にまとめてあります。
純固有ドリフトが、因子が示す想定に対する累積の上振れ/出遅れです。プラスなら「因子の想定より買われた」を意味します。
② いきなり結論 — 18社すべてがプラスだった
| 説明力 R² | 業種β | 純固有ドリフトの範囲 | |
|---|---|---|---|
| 銀行(3行) | 78〜82% | 0.86〜0.91 | +70% 〜 +84% |
| 不動産(5社) | 65〜73% | 0.76〜1.00 | +6% 〜 +31% |
| エネルギー(5社) | 58〜65% | 0.75〜1.03 | +34% 〜 +59% |
| 商社(5社) | 64〜74% | 0.66〜1.03 | +19% 〜 +60% |
景気敏感セクターでは自動車6社が全員マイナス、ディフェンシブでは医薬品に−100%クラスが2社いました。それに対しこの4業種は、18社すべてが因子の想定を上回っています。
もうひとつの共通点は業種としてのまとまりの強さです。R²は58〜82%で、電機(29〜48%)や小売(14〜45%)とは対照的。業種βも0.66〜1.03と全社が強く、この区画では「どの銘柄か」より先に「その業種を持つか」が効きます。
③ 銀行3行 — 「金利で動く」を因子で検証したら
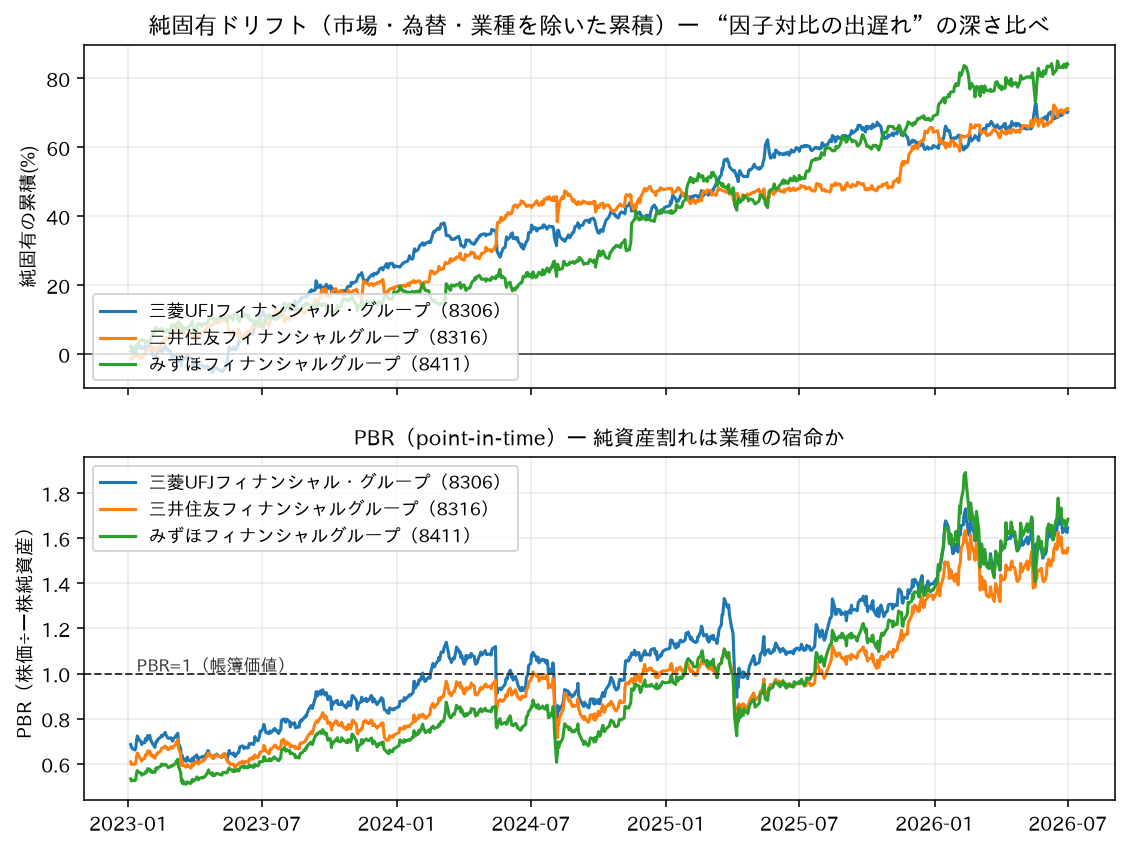
| 市場β | 為替β | 業種β | R² | 純固有ドリフト | PBR現在(レンジ) | |
|---|---|---|---|---|---|---|
| 三菱UFJ | +0.71 | +0.31 | +0.88 | 78% | +70% | 1.65(0.61〜1.73) |
| 三井住友FG | +0.74 | +0.21 | +0.86 | 82% | +71% | 1.56(0.58〜1.63) |
| みずほFG | +0.77 | +0.27 | +0.91 | 78% | +84% | 1.68(0.51〜1.89) |
3行の数字がほぼ同一であることに、まず驚かされます。業種因子まで入れた説明力は78〜82%と、このシリーズで測ったどの業種よりも高い。メガバンクは日次ではほぼ1つの銘柄のように動いています。
さて本題です。「銀行は金利で動く」なら、金利を4つ目の因子として足せば説明力が上がるはずです。米10年金利(前夜)で検証したところ、3行とも追加の説明力はほぼゼロ(−0.1〜+0.1pt)で不採用でした。
では「銀行は金利で動く」は嘘なのか。嘘ではありません。銀行株バスケット(3行平均)と前夜の米金利の相関は+0.20あり、市場平均(+0.07)の約3倍です。金利は確かに銀行を動かしています。
カラクリはこうです。金利は3行をまとめて動かすので、その情報は業種因子(同業の値動き)が先に運んでしまう。 だから業種因子の入ったモデルに金利を足しても、もう足すものが残っていない。身も蓋もない言い方をすると、「金利を見るくらいなら、他のメガバンクの株価を見れば同じことが分かる」というのが統計の答えでした。
これは半導体で前夜のSOX指数を検証したときとまったく同じ構図です。有名な外部指標ほど、同業の値動きに先回りされていないかを疑う必要があります。
バリュエーションの旅路も劇的でした。期間前半は0.5〜0.6倍と深い純資産割れだったのが、金利正常化を織り込みながら切り上がり、現在は1.56〜1.68倍。自動車が「純資産割れが常態(宿命の下向き)」、半導体が「純資産の15〜45倍(宿命の上向き)」だとすれば、銀行は「割れから卒業した」——期間中に宿命そのものが反転した実例です。
④ 不動産5社 — 教科書命題が成立しなかった

| 市場β | 為替β | 業種β | R² | 純固有ドリフト | 期間リターン | |
|---|---|---|---|---|---|---|
| 住友不動産 | +0.83 | +0.02 | +1.00 | 69% | +21% | +161% |
| 三菱地所 | +0.72 | −0.00 | +0.85 | 65% | +31% | +157% |
| 東急不動産HD | +0.67 | +0.10 | +0.81 | 70% | +25% | +135% |
| 三井不動産 | +0.72 | +0.09 | +0.95 | 73% | +6% | +106% |
| 野村不動産HD | +0.52 | +0.24 | +0.76 | 65% | +13% | +87% |
教科書には「金利が上がると、借入コスト増と利回り面の魅力低下で不動産株には逆風」と書いてあります。金利正常化が進んだこの3年半、不動産5社はそろって+87〜161%でした。逆風どころか大幅高です。
つまり銀行(金利メリット)と不動産(金利デメリットのはず)が、同じ期間に一緒に上がったわけです。
命題が間違いというより、「金利だけを見る単純化」が危ういのだと思います。金利が上がった背景にはインフレと賃料・地価の上昇があり、保有不動産の含み益や賃料収入も同時に膨らみます。そこに低PBR是正の還元強化も乗る。教科書の一対一対応(金利↑→不動産↓)は「他の条件が動かないなら」という前提の話で、現実は他の条件こそ大きく動きました。
もうひとつの発見が為替βのゼロです。−0.00〜+0.24と、実質的にゼロが並びました。エネルギー(+0.25〜+0.46)や小売(+0.61〜−0.89)と比べると異例で、円相場のニュースにほぼ無反応。国内の土地と建物が資産の中心なので直感にも合いますが、「為替を気にしなくていい日本株」が実測で確認できたのはこの業種が初めてでした。
⑤ エネルギー5社 — 高配当の定番の、値動きの実像

| 市場β | 為替β | 業種β | R² | 純固有ドリフト | 期間リターン | |
|---|---|---|---|---|---|---|
| ENEOS | +0.67 | +0.25 | +0.75 | 65% | +52% | +218% |
| INPEX | +0.46 | +0.46 | +0.93 | 63% | +59% | +190% |
| 石油資源開発 | +0.47 | +0.39 | +1.03 | 58% | +54% | +172% |
| コスモエネルギーHD | +0.54 | +0.35 | +0.80 | 58% | +45% | +166% |
| 出光興産 | +0.53 | +0.34 | +0.75 | 63% | +34% | +137% |
配当利回りの高さで語られることの多い顔ぶれですが、値動きの実像は「静かな守り」ではありませんでした。市場βは+0.46〜+0.67と中程度で、通信(0.2前後)とはまったく違います。業種の波(=資源市況)には敏感で、この3年半は業種まるごと+137〜+218%。
追い風が逆回転すれば、同じ強さで下も業種まるごとになりうる構造です。配当の安定と株価の安定は別物、というのはNISAで人気の高配当株を測ったときと同じ教訓ですが、業種単位で見るとより鮮明です。
為替βは全社プラス(+0.25〜+0.46)。資源はドル建てで取引されるため、円安は円換算の売上・資産価値を押し上げます。小売のニトリ(為替β−0.89、円安がコスト増)とちょうど鏡写しで、同じ「円安」というニュースが、業種によって追い風にも逆風にもなることが符号にそのまま出ています。
⑥ 商社5社 — 通説が実測で支持されなかった例

| 市場β | 為替β | 業種β | R² | 純固有ドリフト | PBR現在(レンジ) | 純資産割れの日 | |
|---|---|---|---|---|---|---|---|
| 三菱商事 | +0.79 | +0.15 | +0.93 | 70% | +60% | 1.68(0.90〜2.50) | 6% |
| 住友商事 | +0.83 | +0.09 | +0.80 | 74% | +43% | 1.61(0.70〜2.02) | 60% |
| 丸紅 | +0.89 | +0.23 | +0.93 | 71% | +42% | 1.75(0.95〜2.88) | 0% |
| 三井物産 | +0.84 | +0.23 | +1.03 | 74% | +19% | 1.44(0.97〜2.54) | 0% |
| 伊藤忠商事 | +0.77 | +0.09 | +0.66 | 64% | +19% | 1.96(1.39〜2.80) | 0% |
資源・ドル建てビジネスのイメージから為替感応度が高そうですが、実測の為替βは+0.09〜+0.23と、自動車(+0.38〜+0.84)よりはるかに低い。円安が直接効くというより、資源価格・還元策・市況の総合で動いています。「商社=円安メリット」という通説は、日次の統計では支持されませんでした。
業種内の序列は伊藤忠が最上位で、期間中一度もPBR1倍を割っていません(最低1.39)。対照的に住友商事は期間の60%が純資産割れ(最低0.70)からの1.61で、業種内でいちばん劇的な「卒業」を遂げました。
余談ですが、この分析では株式分割に一度つまずいています。伊藤忠は2026年1月に1→5分割、住友商事は2026年7月1日に1→4分割を実施しており、データ元は分割を過去に遡って調整済みでした。検算に使っていた「分割前の株価の記憶」の側が古かった、というオチです。指標が急に1/4になったら、まず分割を疑う。 データ分析の定番の罠です。
⑦ 4業種を並べて見えたこと
(1) 「◯◯で動く」は、因子を足して初めて検証できる。 金利は確かに銀行を動かしますが、業種ごと動かすので、個社の分析には業種因子で足ります。半導体のSOX指数もまったく同じでした。外部の有名指標は、すでに同業の値動きに含まれていないかを先に確かめるべきです。
(2) 一対一対応の教科書命題は、他の条件が動くと簡単に崩れる。 「金利↑→不動産↓」はこの3年半、成立しませんでした。金利が上がる背景(インフレ・賃料上昇)が同時に効いたからです。過去の関係は将来の保証にならない、というより「期間による」というのが実測の答えです。
(3) 業種のまとまりが強い区画では、銘柄選びの比重が下がる。 R²58〜82%はディフェンシブ(14〜37%)の倍以上です。メガバンク3行の間の銘柄選びが日次リターンにもたらした差は、この期間とても小さいものでした。
(4) それでも純固有どうしはほぼ無相関。 4業種すべてでペア相関は平均−0.30〜−0.20。共通の追い風は業種因子が吸い、残った振れは各社バラバラの物語です。これは測ったすべての業種で一貫していました。
⑧ この実測の限界
- 期間が約3.5年しかありません。 2023〜2026年は金利正常化・インフレ・資源高・低PBR是正が同時に進んだ局面です。18社全員がプラスなのは、この期間を選んだことの帰結でもあります。
- 「全員が勝った」の裏返しとして、この4業種は生存者バイアスの温床です。 因子想定を上回ったという事実は、次の3年半について何も語りません。
- 業種因子の定義に恣意性があります。 同業N社の等ウェイトという作り方次第で、業種と純固有の境目は動きます。
- 銀行は3社とサンプルが小さく、業種因子が個社の癖に引きずられます。
- 不動産・エネルギーはPBRを収録していません。 バリュエーションの比較は業種間で対等ではありません。
- 回帰は相関の記述であって、因果の証明ではありません。
⑨ 記録から言えること
- 金利・資源に絡む4業種18社は、全社が因子想定を上回った(+6%〜+84%)
- 金利因子は銀行の説明力を上げなかった。 業種因子が先に情報を運んでいたため
- 「金利上昇=不動産株安」はこの3年半、成立しなかった(5社とも+87〜161%)
- 不動産の為替βはほぼゼロ。 円相場と実測上ほぼ無縁な、珍しい業種
- 「商社=円安メリット」も支持されなかった(為替β 0.09〜0.23、自動車の3分の1以下)
- 銀行は期間中に宿命が反転した(PBR 0.5倍台 → 1.6倍台)。業種の宿命は固定ではない
出典・手法: 株価・為替・金利データは Yahoo Finance(米10年金利は ^TNX)、一株純資産は各社IRおよび決算短信・IRBANK・stockanalysis(分割遡及調整済み・複数ソース照合)。分解は当サイト「銘柄カルテ」共通の回帰による因子分解(scripts/karte_driver_decomp.py・scripts/sector_factor.py)で、数値基準日は2026-07-03〜07-10です。
※本記事は過去の値動きの特性を記述した教育目的の内容であり、特定銘柄の売買推奨・将来予測ではありません。
関連記事: 景気敏感セクター21社を同じ物差しで測ったら | ディフェンシブ21社を同じ物差しで測ったら | 銘柄カルテ用語辞典
コメント