「インデックス投資と個別株、どっちがいいのか」は繰り返される論争ですが、この記事はその決着をつけるものではありません。数えたいのはもっと素朴なことです。
個別株を1銘柄持ったとき、その値動きのうち何割が「指数の波」なのか。
業種を散らした大型株20銘柄の日次リターンを日経平均の日次リターンに回帰し、指数で説明できる割合(R²)を測りました。対象は2016年1月から2026年8月24日までの2,599営業日です。
※本記事は教育・解説を目的としたものです。特定の銘柄・商品の売買を推奨するものではなく、将来の値動きを予測するものでもありません。
① 測っているもの
R²(決定係数)は、その銘柄の値動きのばらつきのうち、日経平均の動きで説明できる割合です。
- R² = 100%なら、値動きは完全に指数と同じ形(その会社固有の動きはゼロ)
- R² = 50%なら、値動きの半分は相場全体の波、残り半分がその会社の事情
- R² = 0%なら、指数とは無関係に動いている
同時にβも出しています。βは「日経が1%動いたとき平均何%動くか」という動きの大きさ、R²は「どれだけ指数と連動しているか」という連動の強さです。この2つは別物で、βが小さくても連動が強いことはありえます。
② 銘柄ごとの結果 — 13.6%から52.8%まで
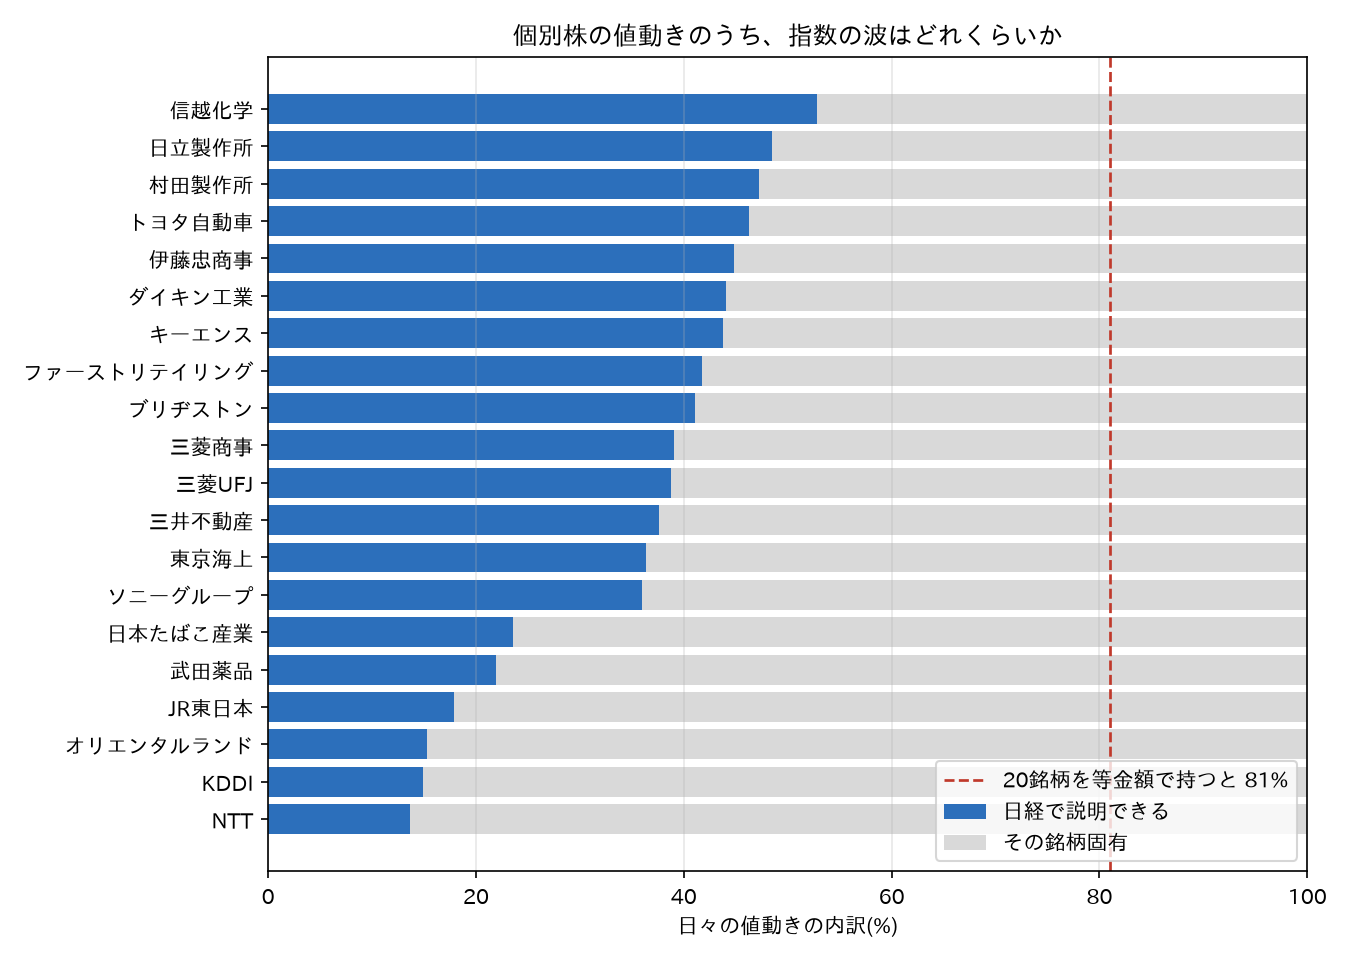
| 銘柄 | β | 指数で説明できる割合 | その銘柄固有 |
|---|---|---|---|
| 信越化学 | 1.08 | 52.8% | 47.2% |
| 日立製作所 | 1.13 | 48.5% | 51.5% |
| 村田製作所 | 1.23 | 47.2% | 52.8% |
| トヨタ自動車 | 0.89 | 46.3% | 53.7% |
| 伊藤忠商事 | 0.78 | 44.8% | 55.2% |
| …(中略)… | |||
| 日本たばこ産業 | 0.47 | 23.6% | 76.4% |
| 武田薬品 | 0.51 | 21.9% | 78.1% |
| JR東日本 | 0.47 | 17.9% | 82.1% |
| オリエンタルランド | 0.48 | 15.3% | 84.7% |
| KDDI | 0.41 | 15.0% | 85.0% |
| NTT | 0.35 | 13.6% | 86.4% |
| 20銘柄の平均 | 35.3% | 64.7% |
読み取れることは3つです。
- 平均は35.3%。大型株1銘柄を持ったとき、日々の値動きのうち日経平均で説明できるのは3分の1程度でした
- 銘柄による差が非常に大きい。信越化学の52.8%に対し、NTTは13.6%。4倍近い開きがあります
- βとR²はきれいに対応します。βが大きい銘柄ほどR²も高い傾向がはっきり出ました(村田1.23で47.2%、NTT0.35で13.6%)
NTTやKDDIのような通信株は、日経平均が大きく動いた日でもあまり動きません。値動きの86%は指数と無関係な部分——業種の事情や、その会社固有の材料です。「ディフェンシブ株」という呼び名は、この性質を指しています。
③ 20銘柄を混ぜると81.1%になる
ここからが本題です。同じ20銘柄を等金額で持ったポートフォリオを作り、同じ計算をしました。
20銘柄を等金額で持ったときのR²: 81.1%
1銘柄では平均35.3%だったものが、20銘柄に分けると81.1%へ跳ね上がります。
理由は単純です。個別材料(決算・不祥事・新製品)は銘柄ごとにバラバラの方向を向いているので、混ぜれば打ち消し合います。一方で指数の波は全銘柄に同じ向きに効くので、打ち消されずに残ります。結果として、混ぜるほど「指数の波」の比率が上がるのです。
これは分散は何銘柄から効くのかで測った「何銘柄持っても消えないブレ」と、まったく同じ現象を別の角度から見たものです。あちらでは「消せないブレが18〜19%残る」と表現しましたが、その消せない部分の正体が、ここで言う指数の波にあたります。
銘柄を分散させるほど、持っているものは指数に近づいていく。 個別株を20銘柄に分散するという行為は、値動きの性質としては、指数を買うことに8割方近づいていく行為でもあります。
④ 「6〜8割が共通の波」という数字との違い
当サイトの銘柄カルテでは、個別銘柄の値動きの47〜68%が共通要因で説明できると報告してきました。この記事の35.3%とは、かなり食い違って見えます。
理由は使っている要因の数です。
| 何で説明するか | 説明できる割合 |
|---|---|
| 日経平均だけ(この記事) | 平均35.3% |
| 市場+為替+業種(銘柄カルテ) | 47〜68% |
指数だけでは3分の1しか説明できませんが、そこに為替と同業他社の値動き(業種要因)を加えると、5〜7割まで上がります。つまり「個別株固有」に見えていた部分の相当量は、実はその業種に共通の事情だったわけです。
ここから言えるのは、同じ業種の中で銘柄を選び分けても、値動きの差はそれほど大きくならないということです。実際、メガバンク3行のカルテでは「銘柄選びが日次リターンにもたらす差は、この期間とても小さかった」という結果が出ています(金利と資源で動く18社を同じ物差しで測ったら)。分散するなら、銘柄数より業種の散らし方が効きます。
⑤ 使い分けをどう考えるか
以上を踏まえると、インデックスと個別株の関係は「対立」ではなく、同じ波にどれだけ上乗せするかの違いとして整理できます。
インデックス投資でできること:1本で数百社に分散され、個別企業の決算ミスや不祥事の直撃を受けません。低コストで、新NISAのつみたて枠との相性も良く、資産形成の土台として完結します。
個別株でしか得られないもの:指数と違う成績になる可能性、株主優待、そして企業と経済を学ぶ教材としての面白さです。決算を読み、値動きの理由を考える経験は、指数を買うだけでは得られません。
そのうえで、この記事の数字が示す現実的な注意点は2つです。
- 1銘柄だけ持っても、値動きの3分の1は指数と同じ波です。「個別株で勝負している」つもりでも、成績の相当部分は相場全体で決まります
- 銘柄を増やすほど指数に近づきます。20銘柄なら8割方は指数の動きです。手間をかけて分散するほど、結果は指数に似ていきます
どちらを選ぶにせよ、去年の勝ち組が翌年も勝つとは限らないことは、当サイトの実測どおりです。
⑥ この集計の限界
- 大型株20銘柄という限られた母集団です。中小型株では指数との連動はさらに弱くなる傾向が知られています
- 2016年以降という1つの期間の結果です。相関の強さは時期によって変わり、暴落時には全銘柄の連動が上がることが知られています
- 日経平均という1つの指数を基準にしています。TOPIXを基準にすれば数字は変わります
- 単回帰(要因は指数のみ)です。為替・業種を加えれば説明できる割合は上がります(本文④)
- 等金額・日々リバランス前提の計算で、売買コストを含んでいません
- R²は値動きの説明であって、成績の説明ではありません。連動が強いことと儲かることは無関係です
⑦ 記録から言えること
- 大型株1銘柄の値動きのうち、日経平均で説明できるのは平均35.3%でした
- 銘柄差が大きい。信越化学52.8%に対しNTTは13.6%で、4倍近い開きがあります
- βとR²は対応します。βが大きい銘柄ほど指数との連動も強く出ました
- 20銘柄を等金額で持つと81.1%。分散するほど、持っているものは指数に近づきます
- 市場+為替+業種で見ると47〜68%。「個別要因」に見えた部分の多くは業種共通の事情でした
- だから分散は「銘柄数」より「業種の散らし方」。同業内での選び分けは値動きの差になりにくい、という実測です
出典・手法: 各社の株価(終値)および日経平均株価(^N225)はYahoo Financeより取得し、当サイトが集計(2026-08-24実行、対象は2016-01-05〜2026-08-24の2,599営業日)。βとR²は各銘柄の日次リターンを日経平均の日次リターンに回帰した単回帰の結果です(R²は相関係数の2乗)。ポートフォリオは20銘柄の等金額・日々リバランスを前提に日次リターンの単純平均で計算しています。市場+為替+業種による説明力47〜68%は、当サイトの銘柄カルテ(自動車6社・半導体4社)で報告した値です。集計スクリプトはリポジトリの scripts/index_vs_stock.py として公開しています。
※本記事は過去データの集計(教育目的)であり、特定の銘柄・商品の推奨や将来の値動きの予測ではありません。過去の傾向が今後も続くことを示すものではありません。
関連記事: 分散は何銘柄から効くのか / 相場を動かす力ぜんぶ入り / 去年いちばん上がった株は翌年も上がったのか
コメント