「自動車株が安い」「半導体株は買われすぎ」——こうした業種の話は毎日のように流れますが、業種ごとに何がどう違うのかを、同じ物差しで測って並べた表はあまり見かけません。
この記事では、景気敏感とされる4業種・合計21社を、まったく同じ手法で測った結果を並べます。対象期間は2023年1月から2026年7月(約3.5年)です。
※本記事は教育・解説を目的としたものです。特定の銘柄・商品の売買を推奨するものではなく、将来の値動きを予測するものでもありません。以下はすべて過去の値動きの特性を記述したもので、将来の再現を保証しません。
① 使っている物差し
各銘柄の日次リターンを、市場(日経平均) → 為替(ドル円) → 業種(同業他社の共通の動き) → 純固有の順に分解します。詳しい手順はトヨタとホンダの分解記事にまとめてあります。ここで繰り返し出てくる用語は3つだけです。
- β … その要因が1%動いたとき、この株が平均何%動くか(感応度)
- 説明力 R² … 値動きのばらつきのうち、市場・為替・業種で説明できた割合
- 純固有ドリフト … 市場・為替・業種が示す想定に対する、累積の上振れ/出遅れ
最後の純固有ドリフトが、この記事の主役です。プラスなら「因子の想定より買われた」、マイナスなら「因子の想定より売られた」を意味します。
② まず全体像 — 4業種はまったく違う顔をしていた
| 市場β | 為替β | PBRの範囲 | 純固有ドリフトの範囲 | |
|---|---|---|---|---|
| 自動車(6社) | 0.74〜0.96 | +0.38〜+0.84 | 0.22〜1.14 | −122% 〜 −16%(全社マイナス) |
| 半導体(4社) | 1.58〜1.81 | −0.37〜−0.24 | 15.6〜29.2 | −74% 〜 +108% |
| 電機(5社) | 0.76〜1.13 | — | 2.14〜3.08 | −46% 〜 +51% |
| 機械(6社) | 0.78〜1.14 | −0.09〜+0.34 | — | −71% 〜 +116% |
同じ日本株の、同じ「景気敏感」と呼ばれる区画の中に、帳簿上の純資産の2割で取引される会社(日産 PBR 0.22)と、29倍で取引される会社(アドバンテスト)が同居しています。まずこの落差を頭に入れてから、業種ごとに見ていきます。
③ 自動車6社 — 全員が出遅れた業種
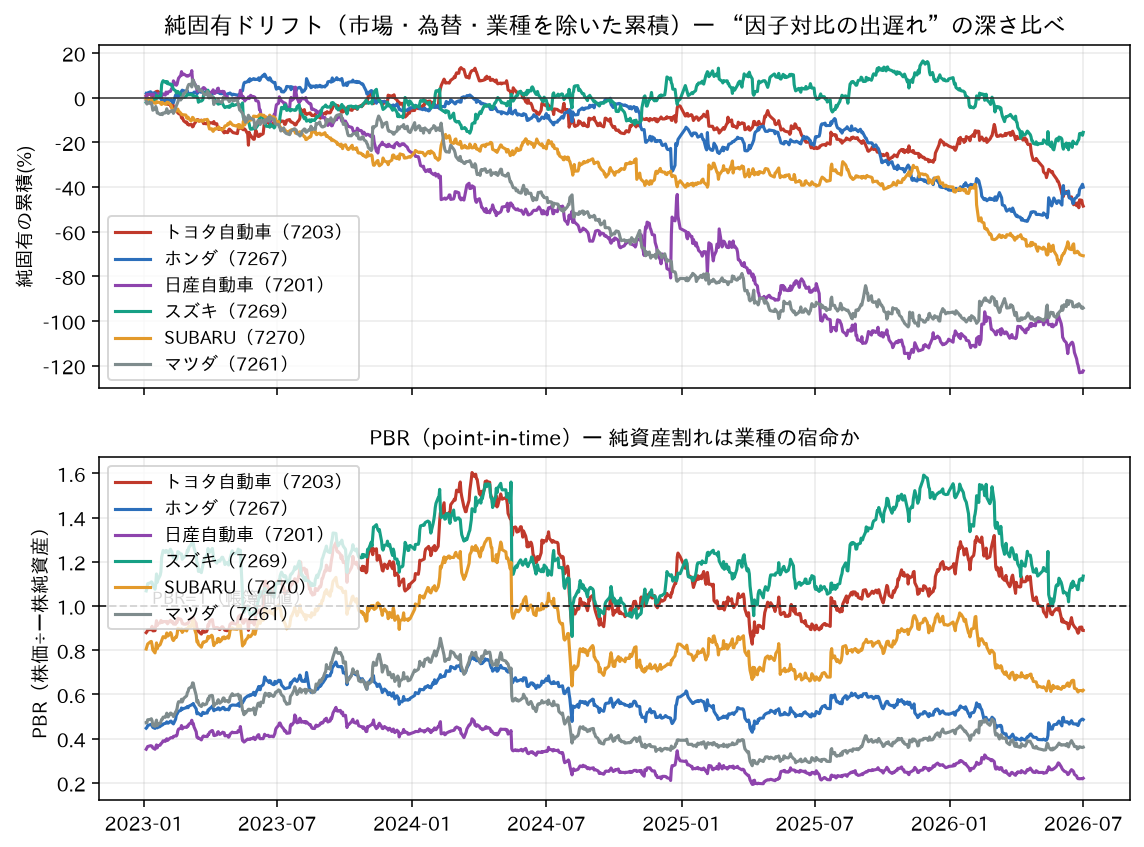
| 市場β | 為替β | 業種β | R² | 純固有ドリフト | PBR現在 | 純資産割れの日 | |
|---|---|---|---|---|---|---|---|
| スズキ | +0.80 | +0.38 | +0.49 | 47% | −16% | 1.14 | 5% |
| トヨタ | +0.87 | +0.56 | +0.61 | 62% | −49% | 0.89 | 32% |
| SUBARU | +0.81 | +0.83 | +0.88 | 66% | −71% | 0.62 | 83% |
| ホンダ | +0.74 | +0.60 | +0.73 | 66% | −40% | 0.49 | 100% |
| マツダ | +0.95 | +0.84 | +1.12 | 66% | −94% | 0.36 | 100% |
| 日産 | +0.96 | +0.55 | +1.07 | 57% | −122% | 0.22 | 100% |
6社全員がマイナスで、6社バスケット自体も市場+為替の想定に対して−56%売り負けています。EV転換への懸念、関税の常態化、中国勢の台頭——業種を丸ごと押し下げる力が3年半にわたって働いていました。
面白いのは出遅れの深さとPBRの序列がほぼ一致することです。出遅れが浅い順にスズキ→ホンダ→トヨタ→SUBARU→マツダ→日産、PBRの高い順にスズキ→トヨタ→SUBARU→ホンダ→マツダ→日産。低PBRは「割安のサイン」というより、「因子の想定にすら追いつけなかった度合いの写像」として読むほうが、この表とは整合します。
そして例外には理由がありました。スズキだけ、為替β最小・業種連動最小・出遅れ最小・唯一のPBR1倍超えと、すべての数字が異質です。主戦場がインドだからで、北米・EV・関税という日本の自動車業種の物語の外で商売をしている分、宿命にも巻き込まれにくい。同じ業種でも、どこで稼ぐかが違えば宿命の受け方も違う、ということです。
為替βの序列も素直で、SUBARU(+0.83)・マツダ(+0.84)が突出し、スズキ(+0.38)が最小。米国販売比率の高い順とおおむね一致します。関税ニュースの日にSUBARUとマツダが業種の中でも特に動くのは、この構造の帰結です。
④ 半導体4社 — 宿命が逆を向いた業種
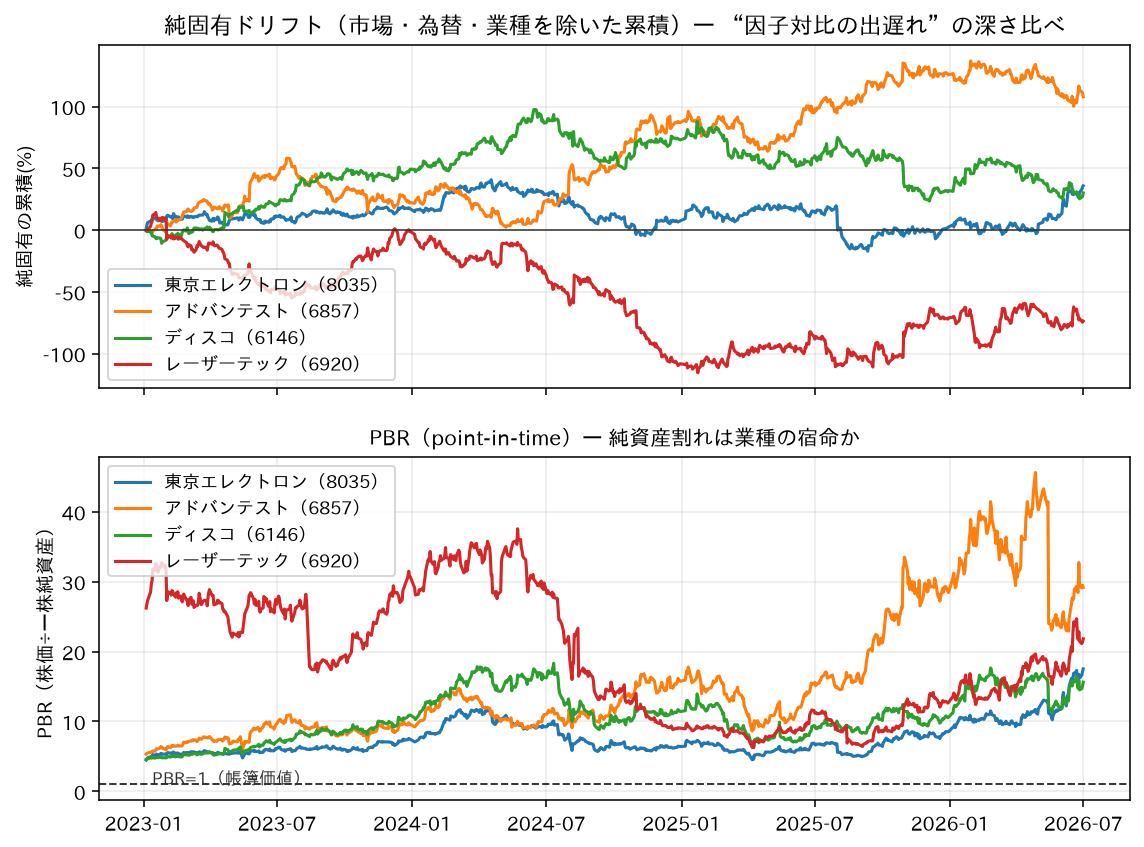
| 市場β | 為替β | 業種β | R² | 純固有ドリフト | PBR現在(レンジ) | 純資産割れの日 | |
|---|---|---|---|---|---|---|---|
| 東京エレクトロン | +1.58 | −0.37 | +0.50 | 68% | +36% | 17.5(4.5〜17.5) | 0% |
| アドバンテスト | +1.81 | −0.35 | +0.55 | 58% | +108% | 29.2(5.3〜45.6) | 0% |
| ディスコ | +1.59 | −0.24 | +0.73 | 59% | +30% | 15.6(4.6〜18.3) | 0% |
| レーザーテック | +1.65 | −0.24 | +0.60 | 49% | −74% | 21.8(6.3〜37.6) | 0% |
自動車編の結論が「業種の宿命=出遅れと純資産割れ」だったのに対し、半導体では宿命が逆向きに働いています。市場βは1.6〜1.8(日経の1.6倍以上動く)、PBRは一度も1倍に近づかず15〜45倍、純固有ドリフトは4社中3社がプラス。
為替も対照的です。自動車は円安メリットの代表格ですが、半導体装置では円安がプラスに効いていません(β −0.2〜−0.4)。値動きの主導権が「円建ての輸出採算」ではなく「ドル建てのAI投資サイクル」にあることと整合的です。「輸出株だから円安で上がる」は、この業種には当てはまりませんでした。
この業種では、5つ目の因子として前夜の米フィラデルフィア半導体指数(SOX)も検証しました。時差の関係で「昨夜の米半導体の結果」が翌日の東京に効くため、日付をずらして整合させると相関は+0.50(同日で合わせると+0.12しかありません)。ところが実際に追加の説明力があったのは東京エレクトロン(61.2→62.1%)とディスコ(58.0→58.7%)だけで、アドバンテストとレーザーテックには不要でした。同業4社の業種因子が、SOXの情報を先に運んでしまっているからです。有名な指標ほど「もう織り込まれていないか」を疑う必要があります。
⑤ 電機5社 — 「電機」という業種は、もう存在しなかった

| 市場β | 業種β | R² | 純固有ドリフト | PBR現在(レンジ) | 純資産割れの日 | |
|---|---|---|---|---|---|---|
| 日立製作所 | +1.13 | +0.44 | 48% | −1% | 3.08(1.42〜4.56) | 0% |
| 三菱電機 | +0.99 | +0.14 | 45% | +51% | 2.75(0.91〜3.40) | 2% |
| ソニーグループ | +0.92 | +0.27 | 38% | −46% | 2.36(1.82〜3.58) | 0% |
| パナソニックHD | +0.89 | +0.17 | 35% | +50% | 2.14(0.51〜2.14) | 73% |
| 富士通 | +0.76 | +0.37 | 29% | −22% | 2.77(1.99〜4.73) | 0% |
証券コード上はどれも「電気機器」です。ところが業種因子への感応度は+0.14〜+0.44しかなく、銀行(0.86〜0.91)や自動車(0.49〜1.12)の半分以下。モデル全体の説明力も29〜48%と、測った全業種で最低でした。つまりこの5社は、お互いにほとんど連動していません。
事業を見れば当然で、ゲーム・音楽・映画のソニー、車載電池と構造改革のパナソニック、重電とインフラの日立・三菱電機、ITサービスの富士通。「電機」は東証の分類上の名前であって、経済的な業種としてはもう機能していないのです。
宿命がない業種は、そのまま個社勝負になります。純固有ドリフトは三菱電機+51%・パナソニック+50%に対し、ソニー−46%・富士通−22%と真っ二つ。自動車(全員マイナス)のような共通の重力が働いていません。
パナソニックのPBRレンジ(0.51〜2.14)は特に目を引きます。期間の73%は純資産割れだったのに、現在は期間最高値圏。PBRレンジの広さは「変身中」のサインとして読めます。
⑥ 機械6社 — 一つの括りに、別々の生態系

| 市場β | 業種β | R² | 純固有ドリフト | 期間リターン | |
|---|---|---|---|---|---|
| 三菱重工 | +0.99 | +0.87 | 37% | +116% | +769% |
| IHI | +1.02 | +0.82 | 31% | +81% | +559% |
| コマツ | +0.91 | +0.54 | 50% | +13% | +186% |
| クボタ | +0.80 | +0.39 | 40% | −21% | +73% |
| ダイキン | +0.78 | +0.22 | 32% | −42% | +39% |
| SMC | +1.14 | +0.19 | 48% | −71% | +42% |
三菱重工の+769%、IHIの+559%。この3年半の日本株で最も劇的な上昇です。分解すると、その主因は市場でも円安でもなく純固有(+116%・+81%)でした。政府が防衛費を従来の約1.6倍・総額43兆円へ増額し、三菱重工の防衛・宇宙事業の受注が増額前の3倍超に拡大したこと(東洋経済オンライン・日本経済新聞の報道による)が、その会社固有の再評価として株価に刻まれたわけです。
一方、同じ表にSMC(−71%)・ダイキン(−42%)が並びます。SMCは半導体製造装置向け、ダイキンは空調と、防衛とはまったく別の景気循環で動く会社です。業種βも防衛2社が+0.82〜0.87なのに対し、SMC・ダイキンは+0.19〜0.22しかない。「機械」という括りの中に、実質的には別の業種が複数入っています。
ついでに言うと、ファナック(工作機械のイメージ)は東証分類では「電気機器」、川崎重工は「輸送用機器」です。直感の業種と公式の分類はよくズレます。
⑦ 4業種を並べて見えたこと
1本ずつ書いていたときには見えず、21社を並べて初めてはっきりしたことが4つあります。
(1) 業種の宿命は両方向に働く。 自動車の「全社マイナス・純資産割れ」も、半導体の「全社高倍率・上振れ」も、個社の努力より先に評価の土台を決めていました。良い会社を選ぶ前に、その業種がどちらを向いているかが効きます。
(2) 「業種」と名のつくものが実在するとは限らない。 業種βで測ると、銀行(0.86〜0.91)や自動車(0.49〜1.12)は実際にひとつの塊として動いていますが、電機(0.14〜0.44)と機械の一部(0.19〜0.22)は塊になっていません。同業比較をするなら、分類ではなく「本当に連動しているか」を先に確かめるべきです。
(3) 業種の波は共通でも、勝ち負けは個社の物語。 どの業種でも、純固有どうしの相関はペア平均で−0.17〜−0.14、つまりほぼ無相関でした。業種因子が共通部分をきちんと吸っており、残った振れは各社バラバラの事情です。業種内の開きは半導体で182ポイント(アドバンテスト+108% 対 レーザーテック−74%)、機械で187ポイントに達します。業種を当てても、銘柄で差がつきます。
(4) 為替メリットは業種ごとに向きが違う。 「輸出企業は円安で上がる」は自動車(+0.38〜+0.84)には当てはまり、半導体装置(−0.37〜−0.24)には当てはまりませんでした。同じ「輸出株」でも、価格決定通貨と需要のドライバーが違えば為替の効き方は逆になります。
⑧ この実測の限界
- 期間が約3.5年しかありません。 2023〜2026年は円安・AI投資ブーム・防衛費増額が同時に走った局面で、別の期間なら結論は変わります。
- 業種因子の定義に恣意性があります。 「同業N社の等ウェイトから市場・為替分を除いたもの」という作り方次第で、業種と純固有の境目は動きます。
- サンプルが小さい業種があります。 半導体は4社、電機は5社。1社の癖が業種因子を歪めます。
- PBRは株価を含む指標なので、株価の分析と並べると循環が混ざります。また開示ベースの一株純資産は会社ごとに更新頻度が違います(四半期開示と年次開示が混在)。
- 回帰は相関の記述であって、因果の証明ではありません。 「防衛費増額が株価を上げた」ではなく、「株価の動きのうち因子で説明できない部分が、防衛費増額の時期に大きく上振れした」までが言えることです。
⑨ 記録から言えること
- 自動車6社は全員が因子想定に出遅れ(−16%〜−122%)、4社が期間の8割以上で純資産割れだった
- 半導体4社は正反対で、PBRは一度も1倍に近づかず15〜45倍、市場βは1.6〜1.8
- 電機5社は業種として連動していなかった(業種β 0.14〜0.44、説明力29〜48%で最低)
- 機械の急騰の主因は市場ではなく純固有だった(三菱重工+116%、IHI+81%)
- 低PBRは割安のサインではなく、出遅れの深さの写像として読むほうが実測と合う
- 業種内の純固有どうしはほぼ無相関。業種を当てても銘柄で差がつく
出典・手法: 株価・為替・指数データは Yahoo Finance、一株純資産は各社IRおよび決算短信・IRBANK・stockanalysis。防衛費および受注動向は東洋経済オンライン・日本経済新聞等の報道によります。分解は当サイト「銘柄カルテ」共通の回帰による因子分解(scripts/karte_driver_decomp.py・scripts/sector_factor.py)で、数値基準日は2026-07-03(機械のみ2026-07-09)です。
※本記事は過去の値動きの特性を記述した教育目的の内容であり、特定銘柄の売買推奨・将来予測ではありません。
関連記事: トヨタとホンダの株価はなぜ動くのか | 銘柄カルテ用語辞典 | 日本株26銘柄の「宿命マップ」
コメント