個別企業のニュースが何もない日にも、株価は動きます。動かしているのは金利・為替・景気局面といった、その会社の外側にある力です。
この記事では、そうした「相場を動かす力」を1本にまとめます。教科書的な説明だけでなく、当サイトが実際の株価で測ると通説がどこまで当たっていたかも並べます。結論を先に言うと、当たっていたものと、はっきり外れていたものがありました。
※本記事は教育・解説を目的としたものです。特定の銘柄の売買を推奨するものではなく、将来の値動きを予測するものでもありません。
① 金利 — なぜ同じ利上げで上がる株と下がる株があるのか
金利は「お金の値段」です。金利が上がると企業も個人も借入コストが増え、経済活動にブレーキがかかります。同時に「株を持たなくても預金や債券で利息が付く」ため、株式の相対的な魅力が下がります。これが「金利上昇=株の逆風」の基本構図です。
ただし効き方は業種で大きく違います。
グロース株が特に弱い理由:成長株の価値は「将来の大きな利益」への期待でできています。金利が上がると将来のお金の現在価値は割り引かれて小さくなるため、利益の実現が先にある会社ほど株価が削られます。ハイテク・新興株が利上げ局面で急落しやすいのはこのためです。
銀行株は逆に追い風:銀行の本業は「安く預かって高く貸す」こと。金利が上がると貸出金利と預金金利の差(利ざや)が広がり、収益が改善します。
| 局面 | 株式全体 | グロース株 | 銀行・保険 | 不動産・高配当 |
|---|---|---|---|---|
| 金利上昇 | 逆風 | 強い逆風 | 追い風 | 逆風 |
| 金利低下 | 追い風 | 強い追い風 | 逆風 | 追い風 |
ここで当サイトの実測を1つ。メガバンク3行を統計分解し、「金利」を独立した説明要因として加えられるかを検証したところ、3行とも追加の説明力はほぼゼロでした。では「銀行は金利で動く」は嘘なのか——嘘ではありません。銀行株バスケットと前夜の米金利の相関は+0.20で、市場平均(+0.07)の約3倍あります。
カラクリはこうです。金利は3行を”まとめて”動かすため、その情報は「同業の値動き(業種要因)」がすでに運んでしまっている。だから業種要因の入ったモデルに金利を足しても、足すものが残っていないのです(金利と資源で動く18社を同じ物差しで測ったら)。
② 為替 — 「円安で上がる株」はどこまで本当か
1ドル140円が150円になると、海外で1万ドル売り上げたときの円換算は140万円から150万円に増えます。同じ販売量でも円建ての利益が膨らむ——これが円安メリットです。逆に原材料を輸入に頼る内需企業には、コスト増の逆風になります。
どのくらい効くのかは為替βで測れます。円相場が1%動いたとき、株価が平均何%動くかという数字です。
当サイトの実測では、自動車大手の為替βは +0.4〜0.8。「円が1%安くなると株価が0.4〜0.8%上がりやすい」体質です。ここまでは通説どおりでした。
通説が外れた例が総合商社です。資源・ドル建てビジネスのイメージから為替感応度が高そうですが、実測した為替βは+0.09〜+0.23、自動車の3分の1以下でした。商社は為替が直接効くというより、資源価格・還元策・市況の総合で動いている——「商社=円安メリット株」という通説は、日次の統計では支持されませんでした(金利と資源で動く18社を同じ物差しで測ったら)。
実務的な使い方は3つです。
- 為替が大きく動いた日は、まず輸出株(自動車・電機・精密)の動きを確認する
- 「円安なのに下がった」なら、為替以外の固有材料を疑う
- 企業は決算で想定為替レートを公表します。実勢が想定より円安なら、業績修正の材料になりえます
③ β — 値動きの荒さを数字にする
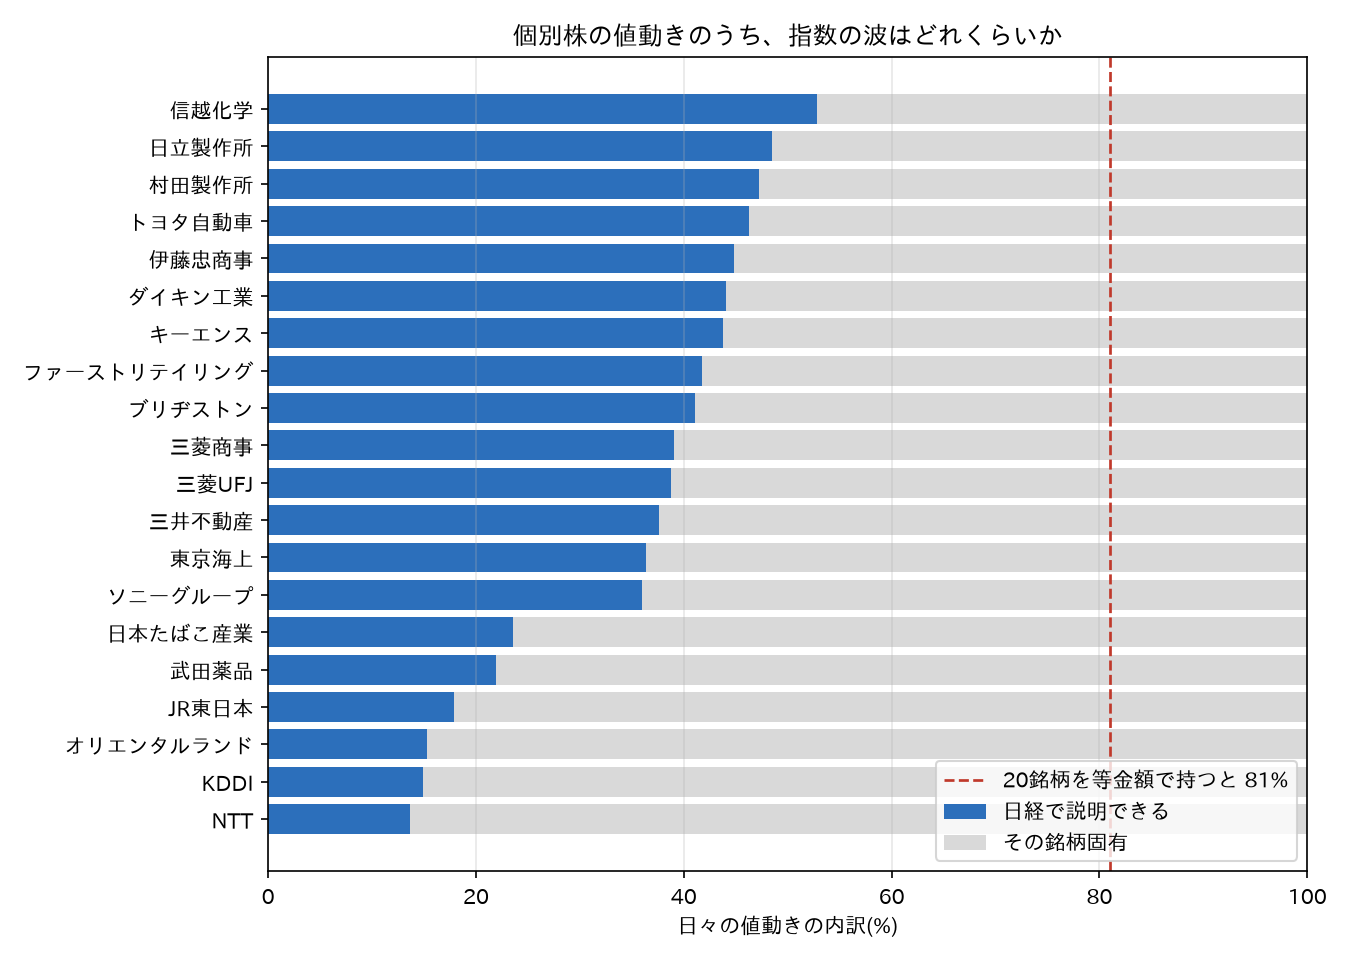
β(ベータ)は、日経平均が1%動いたとき、その銘柄が平均何%動くかを示す数字です。「この株は荒い/穏やか」を感覚ではなく数字で言えるようにするための道具です。
当サイトが業種を散らした大型株20銘柄について、2016年以降の日次リターンで測ったβは次のとおりです。
| β | 銘柄の例 | 性格 |
|---|---|---|
| 1.2前後 | 村田製作所(1.23)、日立製作所(1.13) | 相場より大きく動く |
| 1.0前後 | 信越化学(1.08)、ファーストリテイリング(0.99) | 市場並み |
| 0.4前後 | NTT(0.35)、KDDI(0.41)、JR東日本(0.47) | 相場が動いても動きにくい |
同じ「日本の大型株」でも、βは0.35から1.23まで3倍以上の開きがあります。 βが高い銘柄は上げ相場で伸びやすい反面、下げ相場では大きく削られます。βが低い銘柄は急変時に値持ちしやすく「守り」に向きます。どちらが良い悪いではなく、性格が違うというだけの話です。
注意点が1つ。βは固定ではありません。同じ銘柄でも時期によって変わり、「昔は1.0だったのに今は0.6」ということが普通に起きます。最新の傾向として捉えるべき数字です。
④ セクターローテーション — 資金は業種の間を移動する
景気の局面によって、買われやすい業種が移り変わる動きをセクターローテーションと呼びます。
| 局面 | 買われやすいとされる業種 |
|---|---|
| 景気回復期 | 素材・機械・金融などの景気敏感株 |
| 好況のピーク〜後退期 | 食品・医薬・電力などのディフェンシブ株 |
| 金利上昇局面 | 利ざや改善が見込まれる銀行株 |
「いまは景気のどの局面か」を意識すると、物色の流れが読みやすくなります。ただしあくまで傾向であり、個別企業の業績が最優先であることは変わりません。
この考え方は分散にも直結します。値動きの異なる複数セクターに分ければ、局面の変化に強い形になります。実際、業種を散らした大型株では5銘柄に分けるだけで1銘柄ぶんの値動きのブレの26.6%が消えました(分散は何銘柄から効くのか)。
⑤ 信用取引 — 仕組みとリスクだけは知っておく
信用取引は、証券会社に資金や株を借りて手元資金以上の取引(レバレッジ)を行う仕組みです。
できること
- レバレッジ:委託保証金のおよそ3.3倍まで取引できる
- 空売り(信用売り):株を借りて先に売り、下落後に買い戻す取引ができる
リスク
利益も損失も増幅されます。相場が逆行して保証金が不足すると「追証(おいしょう)」が発生し、強制決済されることもあります。そして空売りは、理論上の損失に上限がありません(株価は無限に上がりうるため)。
初心者にとって重要なのは、自分が使うかどうかより、市場に信用取引の参加者がいると値動きがどうなるかを知ることです。急落時に追証による強制決済が重なると下げが加速し、逆に空売りが積み上がった銘柄では買い戻しで急騰が起きます。ニュースで「踏み上げ」「追証」という言葉が出たときの意味が分かる——それだけでも値動きの理解は進みます。
⑥ この記事の限界
- 実測値はすべて特定の銘柄群・特定期間の集計です。βも為替βも時期によって変わります
- 金利・為替と株価の関係は「傾向」であり、日々必ずそうなるわけではありません
- セクターローテーションの表は一般的な整理です。実際の相場では複数の要因が同時に効きます
- βは市場全体との連動だけを測る数字です。個別の材料による値動きは含みません
- 信用取引の制度詳細(保証金率・貸株料など)は証券会社と時期で異なります。実際の条件は各社の説明をご確認ください
⑦ 記録から言えること
- 同じ金利上昇でも、グロース株には逆風、銀行には追い風。方向が業種で逆になります
- 銀行株と前夜の米金利の相関は+0.20(市場平均+0.07の約3倍)。ただし業種要因を入れると金利の出番は残りませんでした
- 自動車の為替βは+0.4〜0.8、商社は+0.09〜+0.23。「商社=円安メリット株」は日次統計では支持されませんでした
- 大型株20銘柄のβは0.35〜1.23。同じ大型株でも3倍以上の開きがあります
- βは固定ではありません。時期によって変わるため、最新の傾向として扱います
- 信用取引は使わなくても知っておく価値があります。追証と買い戻しは、他人の取引が自分の持ち株の値動きを作る経路です
出典・手法: β・為替β・金利との相関は、Yahoo Financeから取得した株価をもとに当サイトが集計したものです(大型株20銘柄のβは2016-01-05〜2026-08-24の日次リターンによる単回帰、scripts/index_vs_stock.py。為替β・銀行株の金利相関は各カルテ記事に手法を記載)。信用取引の委託保証金率および追証の仕組みは金融商品取引法および各証券会社の公表資料によります。
※本記事は仕組みの解説と過去データの集計(教育目的)であり、特定の銘柄・取引手法の推奨や将来の値動きの予測ではありません。信用取引は損失が預託額を上回る可能性のある取引です。
関連記事: 企業の数字の読み方ぜんぶ入り / 金利と資源で動く18社を同じ物差しで測ったら / 分散は何銘柄から効くのか
コメント